Оптимизация баланса банка
как единой задачи
Капитал, ликвидность, процентный риск и доходность — в одной модели и в одном решении. Оптимизатор подбирает ставки, фондирование, лимиты выдач и хеджирование вместе, при всех нормативах и внутренних лимитах.
Ранняя версия продукта. Пример — модель «Демо-банка» на синтетических и обезличенных данных; кейс SVB — по открытой отчётности.
Каждое подразделение управляет своей частью баланса
Метрики считаются. Задачу в целом не решает никто.
Достаточность капитала
Н1.x, ВПОДК, лимиты концентрации и процентного риска.
Ликвидность и фондирование
НКЛ, разрывы, привлечение, хеджирование.
Доходность продуктов
Ставки и тарифы, объёмы выдач, параметры продуктов.
План и результат
ЧПД, прибыль, бюджет на год.
Трансфертные цены связывают подразделения через цену ресурса, но только частично. Каждое решение хорошо для своей метрики, а лучшее решение для банка в целом остаётся ненайденным.
Чем сегодня располагает банк
ALM-системы считают метрики. Решения готовятся в Excel.
Считают
Нормативы, разрывы, ΔEVE и ΔЧПД, стресс-сценарии. Расчёт метрик в банках налажен.
Оптимизируют редко и по частям
Где оптимизация есть, она покрывает один участок: хеджи или структуру фондирования.
Меняются медленно
Новый продукт, допущение или правило банка — доработка у поставщика.
В итоге варианты для КУАП собирают вручную в Excel: несколько вариантов, без разброса исходов и без уверенности, что лучший среди них.
Горизонт ALM: решение построено на ИИ
Универсальная модель банка
Баланс, капитал, ликвидность, процентный риск, кредиты, вклады и фондирование связаны в одной модели. ИИ калибрует её по данным вашего банка.
Гибкая настройка под банк
Продукты, допущения и правила банка добавляются в модель в диалоге с ИИ. Это намного проще, чем доработка традиционной системы.
Оптимизатор для больших задач
Десятки решений подбираются одновременно, на тысячах траекторий, с соблюдением всех нормативов и внутренних лимитов.
Решает вместе хеджирование, параметры продуктов, ставки по вкладам и кредитам, структуру фондирования, лимиты выдач, внутренние лимиты и запас. Работает поверх систем банка: расчёт отчётности и регуляторных форм остаётся в них.
Одно решение меняет все метрики сразу
Демо-банк: что изменилось за два года
Надбавка по вкладам с 0,33 до 1,2 п.п. и выпуск облигаций на 250 млн ₽ в месяц, итог за два года.
Подушка ликвидности растёт на 4,0 п.п.
Процентный риск снижается вслед за структурой фондирования.
Решение одного подразделения сдвигает показатели остальных. Поэтому искать его нужно на модели всего банка.
Все рычаги и все ограничения — в одной задаче
Оптимизатор подбирает сочетание решений для банка в целом.
Рычаги
Кредитный комитет — лимиты выдач по отраслям и сегментам; КУАП — ставки по вкладам и кредитам, параметры продуктов; казначейство — облигации, структура фондирования, хеджирование; риски — внутренние лимиты и запас.
Цель и ограничения
Наибольшая ожидаемая прибыль за горизонт планирования. Нормативы и внутренние лимиты — каждый с заданной вероятностью соблюдения.
Неопределённость
Тысячи траекторий ставок, дефолтов, поведения клиентов.
Демо-банк · 11 решений · 24 месяца.
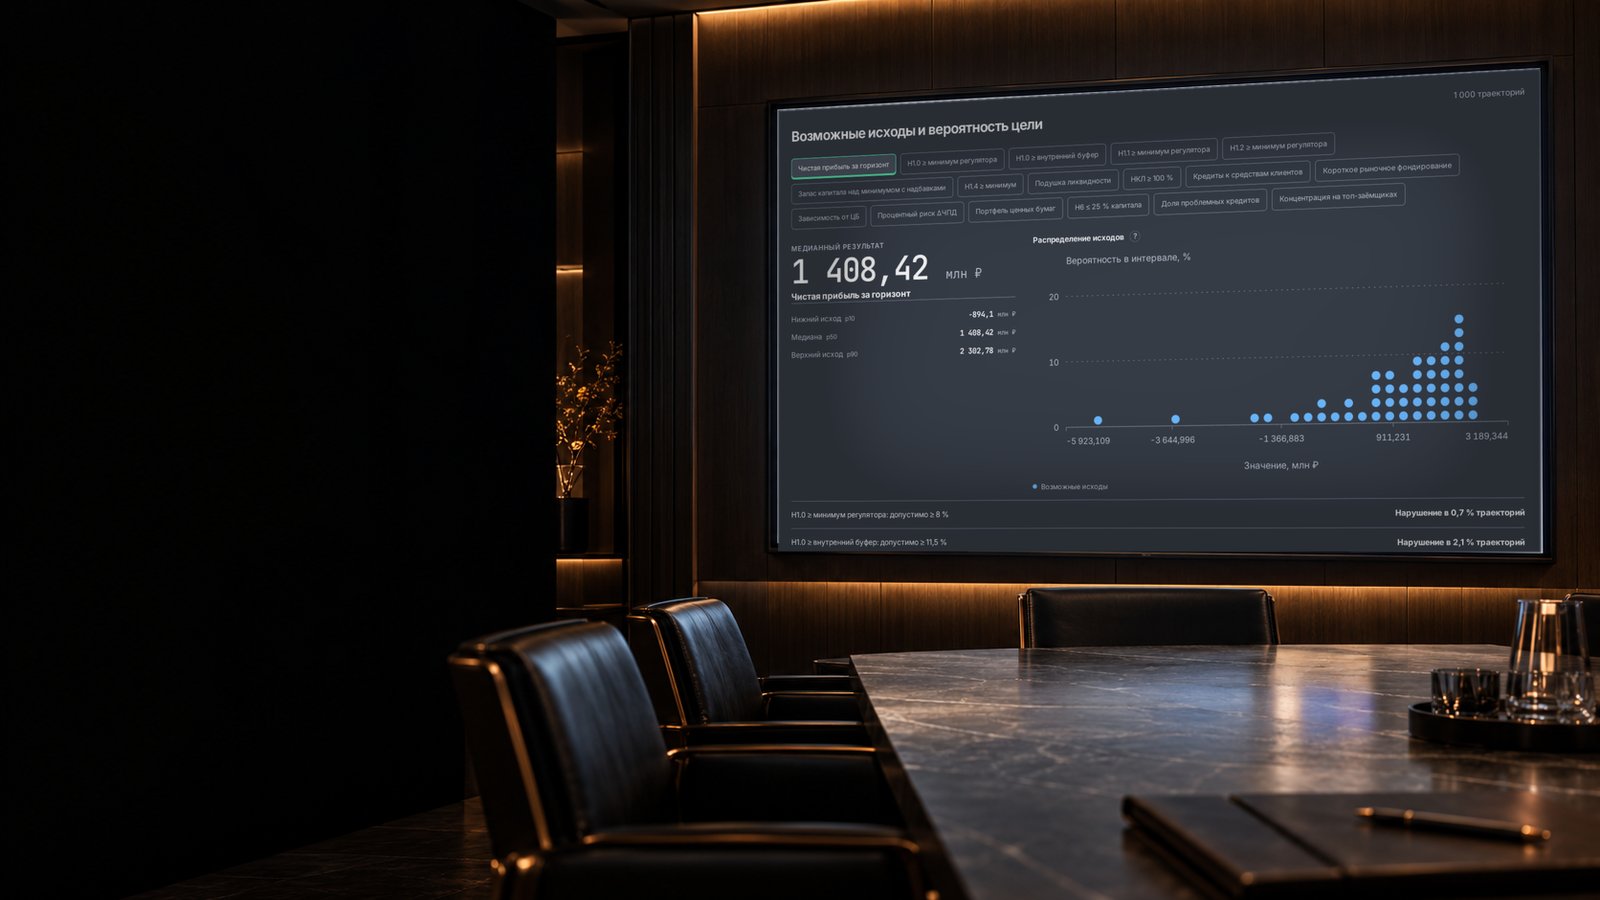
Ожидаемая прибыль за два года, млн ₽. Лимит процентного риска, нарушенный в 13 % траекторий, возвращён в норму; лимиты капитала и ликвидности соблюдены. Результат проверяется на новых траекториях, которых оптимизатор не видел.
Решение на сегодня и правила на будущее
Ставки, дефолты, стресс отраслей
Конкуренты и регулирование тоже меняются: решение, принятое сегодня, должно дополняться правилами действий.
При заданных условиях — нужные действия
Жёлтая зона: новые выдачи −15 %, дивиденды приостановлены. Красная зона: новые выдачи −30 %. Меры: продажа облигаций, сокращение расходов, допэмиссия. Пороги, объём и сроки мер оптимизатор подбирает на тысячах траекторий.
Пересмотр ставок, роста и фондирования
Правила проверяются на тысячах траекторий: видно, когда они срабатывают и что дают.
Сценарии регулятора задают минимум
Регулирование и риск-аппетит
Требования ужесточаются
ПВФУ по 863-П действует; новые требования к ВПОДК и надзорный стресс-тест готовятся.
Надзорный тест — несколько заданных траекторий
Один стресс-сценарий, шесть шоков ставки. Особенности баланса конкретного банка в них не заложены.
Банку нужен запас на все сценарии
В том числе на те, которых в надзорном тесте нет.
SVB Financial Group, годовой отчёт по форме 10-K за 2022 год.
Обоснованные внутренние лимиты и запас
От аппетита к риску — к лимиту: какой запас над нормативом нужен на все сценарии.
Минимум Н1.0 за 24 месяца, 1 000 траекторий, политика «как есть».
Хвост задают дефолты крупных заёмщиков.
Сценарии регулятора входят в тот же набор траекторий.
Правление задаёт допустимую вероятность. Внутренний лимит и запас рассчитываются по модели под эту вероятность, а оптимизатор соблюдает их при выборе плана. Внутренние лимиты получают расчётное обоснование.
Наглядно для правления и КУАП
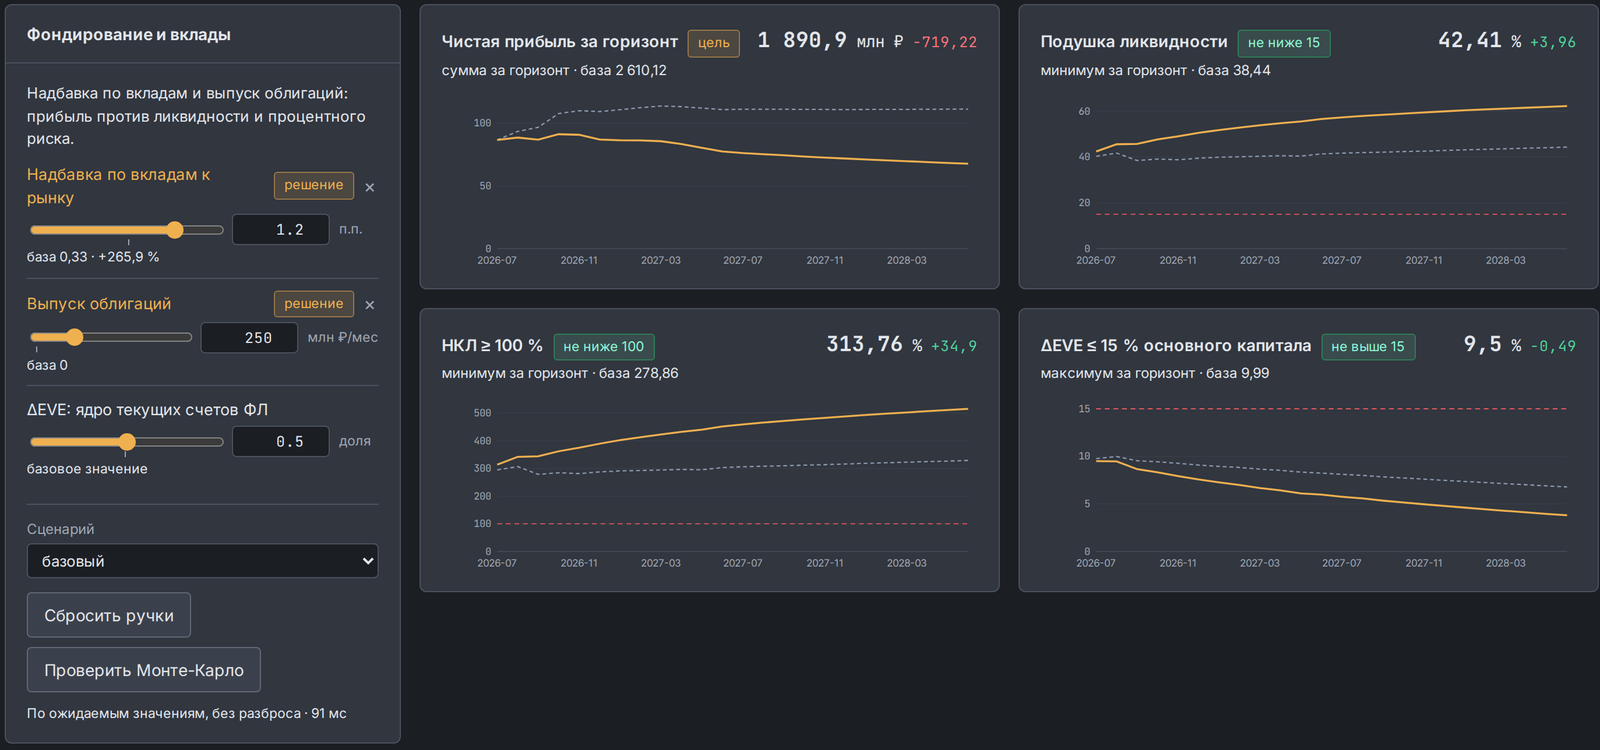
Интерфейс продукта · «Демо-банк» · данные синтетические · раздел What-if
Меняем условия и сразу видим последствия
Ручки решений
Ставки, объёмы, лимиты и допущения модели: то, что обсуждается на заседании.
Ответ за доли секунды
Прибыль, капитал, ликвидность и процентный риск пересчитываются вместе.
Проверка на разбросе
Тот же вариант на сотнях траекторий: веер исходов и доля нарушений каждого лимита. Каждое «а если иначе» проверяется на месте.
Универсальная модель банка
Готовые блоки моделирования. ИИ калибрует их по данным банка; решение в одном блоке сразу отражается в остальных.
Баланс и результат
Баланс и ОФР: погашения, новый бизнес, маржа
Капитал и нормативы
Н1.x, надбавки, запас
Ликвидность
НКЛ, разрывы, подушка
Процентный риск
ΔEVE и ΔЧПД, шесть шоков
Срочные вклады
Поколения по сроку; пролонгация и приток от ставки банка относительно рынка; отток в стрессе
Средства до востребования
Стабильная часть и часть, чувствительная к ставке; срок размещения стабильной части как решение
Кредитный портфель
Миграция категорий, резервы, крупные заёмщики поштучно
Досрочные погашения
Зависимость от ставок
Структура фондирования
Вклады, облигации, межбанк, средства ЦБ: стоимость и срок каждого источника
Хеджирование
Свопы, объём и срок
FTP и доходность продуктов
Маржа по продуктам
План восстановления
Зоны, индикаторы, меры
Сценарии и случайные факторы: ключевая ставка и кривая, дефолты крупных заёмщиков, стресс отраслей, отток вкладов, ставки конкурентов. Допущения каждого блока открыты: банк заменяет их своими оценками и методиками.
Модель подстраивается под ваш банк
Первая модель — за несколько дней. Дальше ваша команда меняет её сама, по мере изменения продуктов и правил.
Начните с того, что есть
Финансовая отчётность, данные портфелей, методики и ПВФУ, экспертные допущения, ваши Excel-модели. Формулы сохраняются, результаты сверяются.
Развивайте модель с ИИ
«Клиенты продлевают вклады с учётом ставок трёх основных конкурентов» — ИИ учитывает это в модели пролонгации, команда сравнивает эффект и принимает изменение. Все версии сохраняются.
Обновляйте модель
Хранилище данных, АБС, казначейские и риск-системы: обновить данные, пересчитать модель, посмотреть, что изменилось.
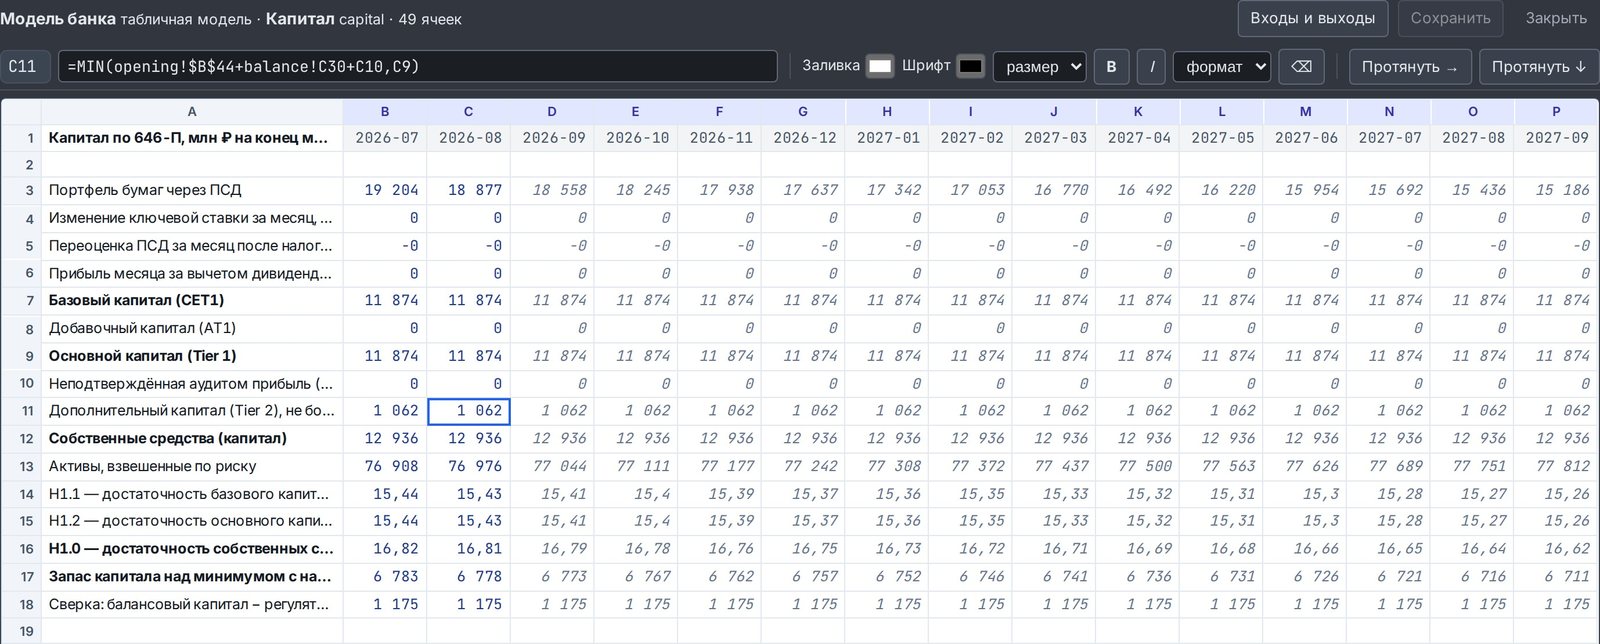
Интерфейс продукта · «Демо-банк» · данные синтетические · лист «Капитал по 646-П»
Каждый расчёт открыт для проверки
Обычный синтаксис Excel
Все формулы доступны и меняются силами своей команды; связи между показателями видны.
Каждая ячейка — на тысячах траекторий
Формулы компилируются в векторный код: книга кредитного портфеля на 1 000 траекторий — 0,18 с вместо 480 с.
Понятно аудиторам
Привычный язык методологов и валидаторов: одна модель для эксперта, риск-менеджера и валидатора.
Работает поверх ваших систем
Учёт и расчёт метрик
ALM-система, АБС и хранилище данных, казначейские и риск-системы, Excel-модели подразделений.
Модель банка и оптимизация
Выгрузка агрегатов: баланс, сроки пересмотра ставок, ликвидность, капитал, кривые, лимиты. ИИ собирает модель и сверяет её с отчётностью банка; оптимизатор решает задачу по всем рычагам и лимитам.
План и его обоснование
Решения по рычагам и периодам, ожидаемый результат и разброс, вероятность нарушения каждого лимита, What-if для обсуждения.
Агрегаты без клиентских данных, развёртывание в контуре банка. Расчёт отчётности и регуляторных форм остаётся в системах банка; план исполняет банк по своим процедурам.
ИИ на ваших условиях
Языковая модель, одобренная банком
В контуре банка или у одобренного провайдера, по вашим правилам доступа, хранения и аудита. Эксперты с помощью ИИ уточняют допущения, меняют формулы и калибруют параметры.
Перенос проверенной модели
Разработка на открытых или обезличенных данных, затем перенос проверенной модели в ваш контур. Сценарии, моделирование и оптимизация — в контуре банка без вызовов LLM; изменения модели — по регламенту банка.
Кейс на реальных данных: SVB Financial Group на 31.12.2022
Что было видно по опубликованной отчётности за два с половиной месяца до краха.
Регуляторный CET1 12,05 % не видел нереализованного убытка по HTM 15,2 млрд $ при капитале 16,3 млрд: AOCI opt-out.
Внутренний показатель банка при +100 б.п. был −17,5 % против лимита 10 %; в 2022 году допущение о сроке депозитов удлинили с 5,5 до 12 лет.
В базовом сценарии рынка на 30.12.2022 при политике «как есть»; план 8 марта 2023 снижает долю до 6–20 %.
Что это за модель
Модель собрана по открытым данным: отчётность группы 10-K за 2022 год, call report банка, ставки Казначейства США. Внутренние показатели, раскрытые позже отчётом ФРС и исками, использованы только для проверки. Набег смоделирован как случайное событие, вероятность которого растёт при истощении экономического капитала: модель показывает хрупкость баланса, которую видно на публичных данных, а не дату 9 марта.
Что из этого следует
На публичных данных виден банк с экономическим капиталом около нуля, процентным риском втрое выше базельского порога и ликвидностью, которая покрывает 87 % незастрахованных депозитов. Собственная модель банка показывала нарушение лимита, пока не поменяли допущение о сроке депозитов. Распределение исходов и открытые допущения показали бы это за два с половиной месяца до краха.
С чего начать: пилот на одном вопросе КУАП
Выгрузка агрегатов
Баланс, сроки, капитал, ликвидность и лимиты. Без клиентских данных.
Калибровка и сверка
Универсальная модель настраивается под банк и сверяется с вашей отчётностью.
Оптимизация и What-if
План под ваш вопрос, с разбросом исходов и проверкой всех лимитов.
Примеры вопросов для пилота
Ставки по вкладам и структура фондирования на год · лимиты выдач по сегментам при заданном запасе капитала · внутренние лимиты процентного риска и объём хеджа.
Результат пилота — работающая модель банка и решение, которое можно вынести на КУАП.
Покажем модель на вопросе вашего КУАП
Демонстрация на синтетических данных по структуре вашего баланса, затем пилот на выгрузке агрегатов.